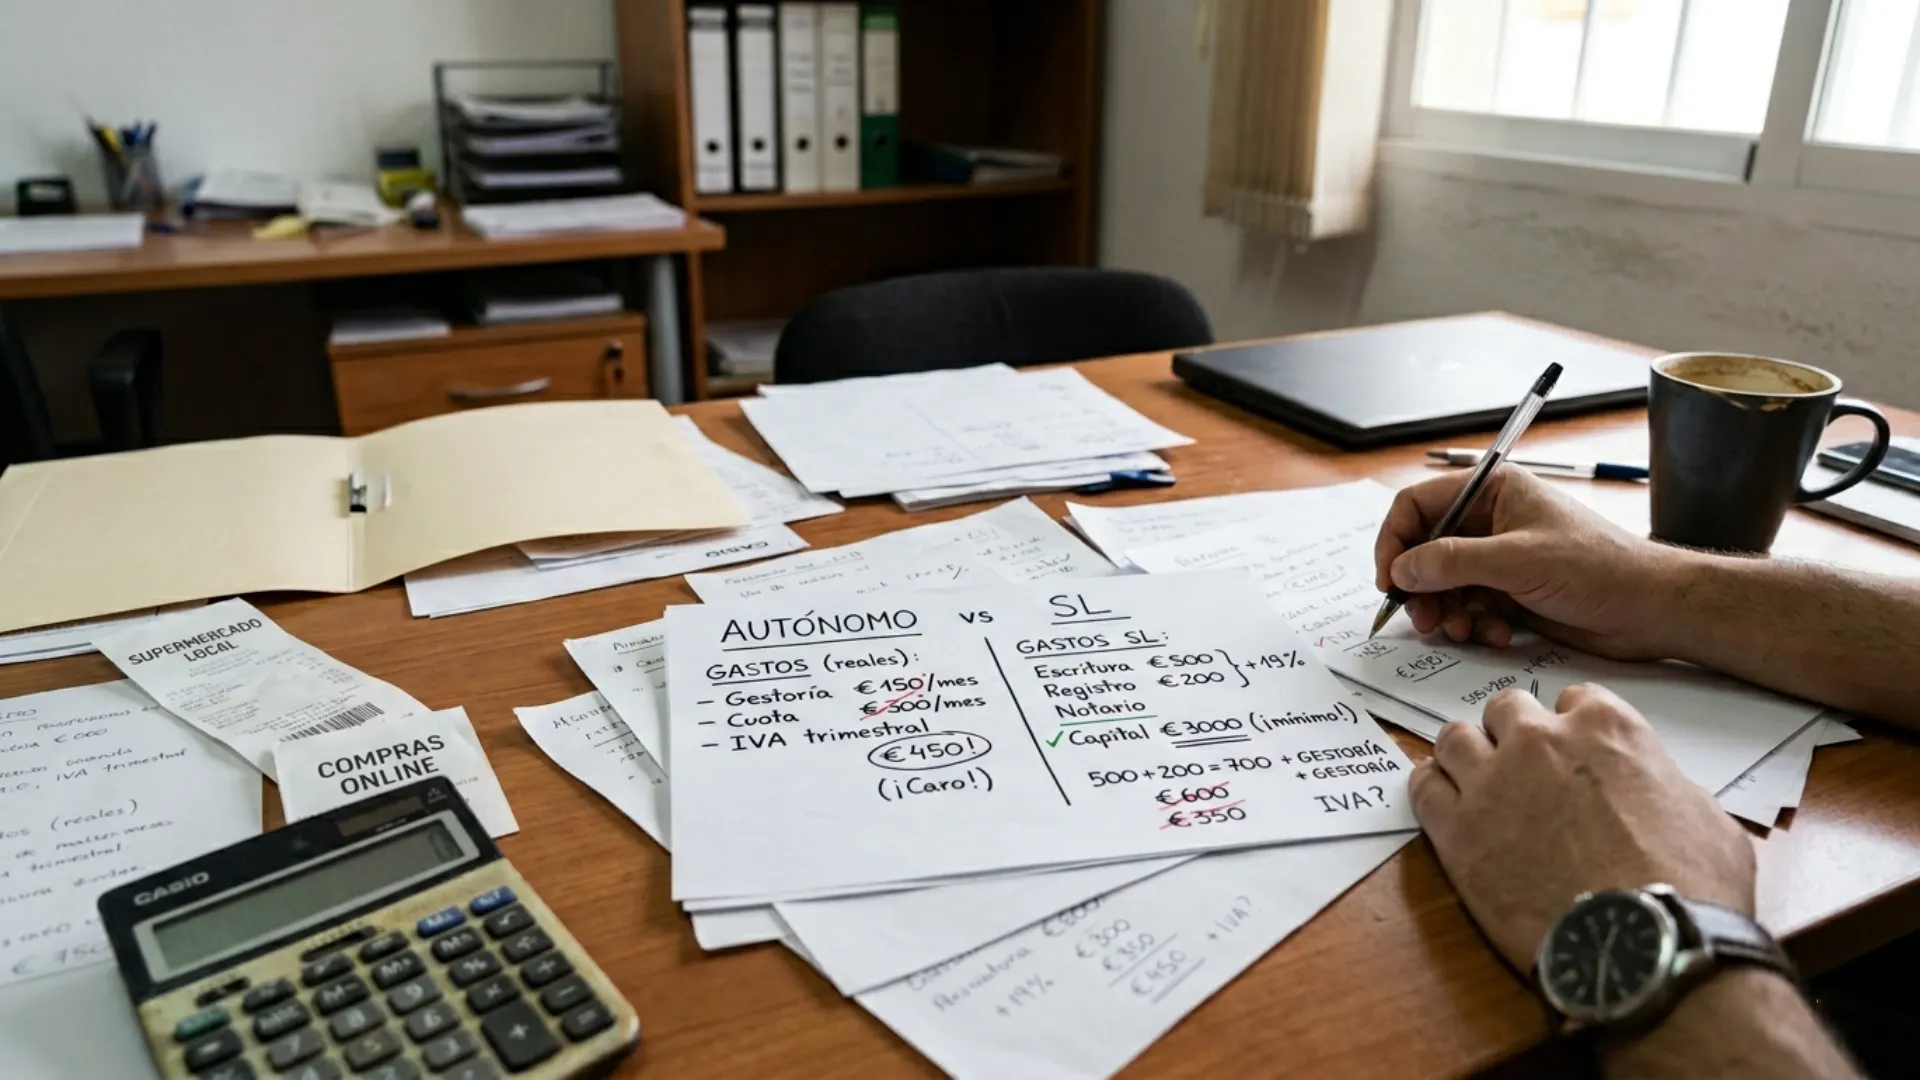
La duda entre seguir como autónomo o constituir una SL es una de las más frecuentes que llegan al despacho.
Y tiene sentido que lo sea: es una decisión que afecta directamente a cuánto pagas de impuestos, qué pasa si tu empresa tiene deudas y cómo puedes crecer en los próximos años.
En este artículo de Busbac explicamos las diferencias reales entre ambas opciones, con números actualizados a 2026, para que puedas tomar esta decisión con información clara.
La diferencia fiscal clave: IRPF frente a Impuesto de Sociedades
Todo parte de cómo tributa cada figura.
Como autónomo, todos tus beneficios tributan en el IRPF. Es un impuesto progresivo: cuanto más ganas, mayor es el porcentaje que pagas. En 2026, los tramos estatales van del 19% al 47%. Si además resides en Cataluña, los tramos autonómicos elevan el tipo máximo efectivo por encima del 47%.
Como SL, la empresa tributa por el Impuesto de Sociedades, con un tipo fijo del 25% (o del 23% si la facturación no supera el millón de euros). Las empresas de nueva creación pueden aplicar el tipo reducido del 15% durante los dos primeros ejercicios con base imponible positiva.
El problema del autónomo con beneficios altos es preciso: a partir de aproximadamente 41.000 euros de base imponible, el tipo marginal del IRPF ya supera el 25% del Impuesto de Sociedades. A partir de ahí, cada euro adicional de beneficio tributa más como autónomo que como SL.
¿A partir de cuánto conviene la SL? La tabla orientativa
Esta es la pregunta concreta. Los datos que manejamos, contrastados con la realidad fiscal de 2026:
| Beneficio neto anual | Recomendación orientativa |
|---|---|
| Menos de 30.000 € | Autónomo. Los costes fijos de la SL (contabilidad, obligaciones formales) superan el ahorro fiscal. |
| Entre 30.000 € y 45.000 € | Zona de análisis. Depende del patrimonio personal, planes de crecimiento y necesidad de protección. |
| Entre 45.000 € y 60.000 € | La SL empieza a ser fiscalmente más interesante. El ahorro puede rondar 2.000-5.000 €/año. |
| Más de 60.000 € | La SL es claramente más ventajosa. La diferencia con el IRPF de autónomo es significativa. |
Estos rangos son orientativos y no sustituyen a un análisis personalizado. La situación fiscal real depende de las deducciones aplicables, la comunidad autónoma, la estructura de retribución del socio y otros factores.
Las diferencias más allá de los impuestos
El ahorro fiscal es el motivo más habitual para plantearse el cambio. Pero no es el único.
Responsabilidad patrimonial
Como autónomo, respondes de las deudas de tu actividad con todo tu patrimonio personal: tu vivienda, tus ahorros, tus bienes presentes y futuros. No hay separación entre lo profesional y lo personal.
En una SL, la responsabilidad se limita, como norma general, al capital aportado a la sociedad. Si la empresa tiene deudas, tu patrimonio personal está protegido, salvo en casos de mala gestión o administración negligente.
Para empresas que firman contratos relevantes, gestionan proyectos de cierto volumen o trabajan con maquinaria y activos importantes, esta protección tiene un valor real que va más allá del ahorro fiscal.
Imagen y acceso a ciertos clientes
Operar como SL transmite mayor solidez ante grandes clientes, bancos y proveedores. Algunas empresas, especialmente industriales de tamaño medio, solo trabajan con proveedores constituidos como sociedades. Si tu objetivo es crecer hacia ese segmento, la forma jurídica importa.
Reinversión de beneficios
En una SL, los beneficios que no retiras para uso personal tributan solo por el Impuesto de Sociedades (25% o 23%). No pasan al IRPF hasta que se reparten como dividendos. Esto convierte a la SL en una estructura especialmente eficiente para empresas que reinvierten gran parte de sus beneficios en crecer.
El coste real de tener una SL: lo que hay que prever
Constituir una SL tiene sentido cuando el ahorro fiscal supera los costes adicionales que implica. Estos son los principales:
Costes de constitución (únicos): entre 590 y 2.000 euros, según la complejidad. Capital social recomendado: 3.000 euros, aunque legalmente puede ser de 1 euro.
Costes recurrentes que no existen como autónomo:
- Contabilidad oficial obligatoria (más compleja que la del autónomo).
- Presentación de Cuentas Anuales en el Registro Mercantil.
- Impuesto de Sociedades anual.
- Cuota de autónomo societario del administrador (generalmente más elevada que la del autónomo en tramos bajos).
- Honorarios de asesoría más altos por mayor carga administrativa.
La regla general: si no superas los 30.000 euros de beneficio neto, los costes fijos de la SL suelen superar el ahorro fiscal. Por debajo de ese umbral, la mayoría de profesionales están mejor como autónomos.
Cómo retirar el dinero de una SL: las tres opciones
Este es un punto que muchos no conocen bien antes de constituir. En una SL, el dinero pertenece a la empresa, no al socio. Para llevártelo, tienes tres vías:
- Nómina como administrador o trabajador: tributa en el IRPF del socio como rendimiento del trabajo. Es un gasto deducible para la empresa.
- Dividendos: la empresa reparte los beneficios después de impuestos. Tributan en el IRPF del socio como rendimiento del capital mobiliario, a tipos del 19% al 28% según el importe. Más favorables que los tramos altos del IRPF.
- Facturación a la sociedad (solo para socios profesionales con actividad real): el socio factura servicios a la SL. Tiene sus propias implicaciones fiscales y laborales que conviene revisar con un asesor.
La optimización real de una SL está en combinar bien estas tres vías según la situación de cada año. Ahí es donde está el ahorro real que muchos autónomos no están aprovechando.
Señales de que ya es momento de plantearlo
- Llevas más de dos años con beneficios superiores a 40.000 euros.
- Tu tipo marginal de IRPF supera el 37%.
- Tienes patrimonio personal que quieres proteger de los riesgos de la actividad.
- Trabajas o quieres trabajar con clientes que prefieren o exigen proveedores con forma societaria.
- Tienes planes de crecimiento que implican reinvertir beneficios en lugar de retirarlos.
- Tienes socios o lo prevés en el futuro.
Si reconoces varias de estas situaciones, el análisis ya está justificado. No hace falta que se cumplan todas.
Busbac+: el análisis concreto antes de decidir
Cambiar de autónomo a SL, o constituir directamente como SL, es una decisión que conviene tomar con números reales sobre la mesa, no con reglas generales. La diferencia entre elegir bien o mal puede ser de varios miles de euros al año, en uno u otro sentido.
En Busbac, asesoría fiscal en Barcelona, hacemos ese análisis desde el inicio: tu actividad, tus gastos deducibles, tu previsión de beneficios, tu situación personal y tus planes de crecimiento. Con eso sobre la mesa, la decisión es mucho más sencilla.
Si estás en ese punto de duda, una primera sesión de análisis es suficiente para tener claridad.
Contacta con nosotros y analizamos tu caso.
Preguntas frecuentes sobre autónomo vs SL
El punto de inflexión fiscal habitual se sitúa entre los 40.000 y los 50.000 euros de beneficio neto anual. A partir de ese nivel, el tipo marginal del IRPF del autónomo suele superar el tipo fijo del Impuesto de Sociedades (25%). Sin embargo, la cifra exacta depende de la comunidad autónoma, las deducciones aplicables y la estructura de retribución del socio. Por debajo de los 30.000 euros de beneficio, los costes fijos de la SL generalmente superan el ahorro fiscal.
Sí. Si eres administrador de la SL y tienes más del 25% de participación, debes darte de alta como autónomo societario en el RETA. La cuota del autónomo societario suele ser más elevada que la de un autónomo persona física en los tramos bajos y medios de ingresos. Es uno de los costes adicionales que hay que incluir en el análisis.
El IRPF es progresivo: cuanto más ganas, mayor es el porcentaje que pagas. En España, los tramos van del 19% al 47% (más tramo autonómico). El Impuesto de Sociedades es un tipo fijo del 25% (o 23% para pymes con facturación inferior a un millón de euros). Para empresas de nueva creación, el tipo reducido es del 15% durante los dos primeros ejercicios.
Sí. La forma habitual es constituir la SL y traspasar la actividad a la nueva sociedad. El proceso requiere planificación fiscal y mercantil para evitar problemas con Hacienda, especialmente en lo relativo al traspaso de clientes, contratos y activos. No es un trámite complejo, pero sí conviene hacerlo con asesoramiento.
Las principales son tres. Primero, el tipo fijo del Impuesto de Sociedades frente a los tramos altos del IRPF. Segundo, la posibilidad de dejar beneficios en la empresa sin tributar por IRPF hasta que se repartan, lo que favorece la reinversión. Tercero, una mayor flexibilidad para optimizar la retribución del socio combinando nómina y dividendos, aprovechando los tramos más favorables de cada impuesto.
En general, sí. La responsabilidad del socio se limita al capital aportado. Sin embargo, hay excepciones: si el administrador firma avales personales, si hay administración negligente o si se incumplen obligaciones fiscales o laborales. La protección es real pero no es absoluta, y conviene conocer bien sus límites.
Con la documentación en orden, entre 2 y 4 semanas. Existen procedimientos exprés a través del sistema CIRCE que pueden reducir el plazo a menos de 72 horas en los casos más sencillos.